จ้างฟรีแลนซ์หัก 3% ต้องส่งกองทุนสงเคราะห์ลูกจ้างไหม? เช็กให้ชัดก่อนตั้งค่าในระบบ
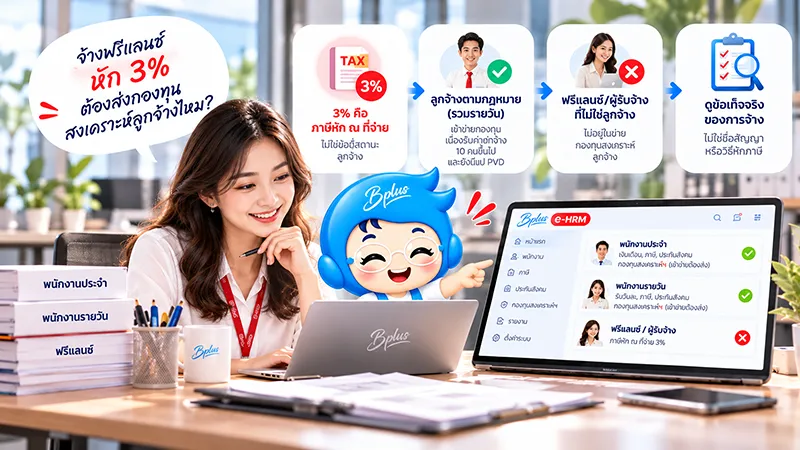
ตัวเลข 3% คือภาษีหัก ณ ที่จ่าย ไม่ได้บอกว่าต้องเข้ากองทุนหรือไม่ เส้นแบ่งอยู่ที่ว่าคนที่ทำงานให้คุณเป็น “ลูกจ้าง” ตามกฎหมายแรงงานหรือเปล่า
กองทุนใหม่เริ่มแล้ว แต่คำถามเรื่องฟรีแลนซ์ยังค้างอยู่
เราจ้างฟรีแลนซ์และหักภาษี 3% ไว้แล้ว ต้องนำส่งกองทุนสงเคราะห์ลูกจ้างด้วยหรือเปล่า คำถามนี้เกิดขึ้นง่าย เพราะหลายบริษัทมีทั้งพนักงานประจำ พนักงานรายวัน และฟรีแลนซ์ปนกันอยู่ในรายการจ่ายเดียว พอเห็นว่ามีการหักเงินเหมือนกัน ก็เลยคิดว่าอาจต้องเข้ากองทุนเหมือนกัน บทความนี้จะแยกให้เห็นว่า 3% หมายถึงอะไร ใครอยู่ในข่ายกองทุน และสัญญาณที่ HR ควรเช็กก่อนจัดประเภทคนที่จ่ายเงินให้
1. 3% คือภาษีหัก ณ ที่จ่าย ไม่ใช่ตัวชี้สถานะลูกจ้าง
ภาษีหัก ณ ที่จ่าย 3% เป็นภาษีที่หักจากเงินที่จ่ายให้ผู้รับจ้างทำของ ตัวเลขนี้บอกเพียงว่านายจ้างหักภาษีตามประเภทเงินได้ที่จ่าย ไม่ได้บอกว่าคนที่รับเงินเป็นลูกจ้างตามกฎหมายแรงงานหรือไม่ ดังนั้นการที่บริษัทหัก 3% จึงไม่ใช่เหตุผลที่จะส่งเข้ากองทุน และการไม่ได้หัก 3% ก็ไม่ได้แปลว่าคนนั้นเป็นลูกจ้างโดยอัตโนมัติ
อ่านเพิ่มเติม: คิดภาษีพนักงานที่ต้องส่ง ภ.ง.ด.1 ทุกเดือน ยังไง…ไม่ให้หักเกินกว่าที่ต้องทำจ่าย
2. ลูกจ้างตามกฎหมายแรงงาน (รวมรายวัน) เข้าข่ายเมื่อบริษัทเข้าเงื่อนไข
ลูกจ้างตามกฎหมายแรงงาน รวมถึงพนักงานรายวัน อยู่ในข่ายกองทุนสงเคราะห์ลูกจ้าง แต่กองทุนนี้บังคับเฉพาะนายจ้างที่ มีลูกจ้างตั้งแต่ 10 คนขึ้นไป และยังไม่มีกองทุนสำรองเลี้ยงชีพ (PVD) เท่านั้น บริษัทที่มีลูกจ้างไม่ถึง 10 คน หรือมี PVD อยู่แล้ว จึงต้องตรวจเงื่อนไขนี้ก่อนว่าเข้าข่ายหรือไม่
อ่านเพิ่มเติม: พนักงานรายวัน จ่ายเงินเดือนละ 2 ครั้ง จะถูกหักประกันสังคมอย่างไร
3. ผู้รับจ้างหรือฟรีแลนซ์ที่ไม่ใช่ลูกจ้างตามกฎหมาย ไม่อยู่ในข่ายกองทุน
ผู้รับจ้างที่รับงานเป็นชิ้นหรือเป็นโครงการ และไม่ใช่ลูกจ้างตามกฎหมายแรงงาน ไม่อยู่ในข่ายกองทุนสงเคราะห์ลูกจ้าง บริษัทยังหักภาษี ณ ที่จ่ายตามปกติ แต่ไม่ต้องนำเงินส่วนนี้เข้ากองทุน
4. ดูข้อเท็จจริงของการจ้าง ไม่ใช่ชื่อสัญญา
หัวใจของเรื่องนี้คือ “ข้อเท็จจริงของความสัมพันธ์การจ้าง” ไม่ใช่ชื่อที่เรียกในสัญญาหรือวิธีหักภาษี สามคำถามที่ HR ใช้ตรวจเบื้องต้นได้คือ
- บริษัทมีอำนาจบังคับบัญชาคนนี้หรือไม่
- บริษัทกำหนดเวลาทำงานให้หรือไม่
- และบริษัทกำหนดวิธีทำงานเองหรือไม่
ถ้าตอบว่า “ใช่” หลายข้อ และหัก 3% ทุกครั้ง คนนั้นก็อาจถูกตีความว่าเป็นลูกจ้างได้ เพราะทำงานแบบลูกจ้างจริง กรณีแบบนี้ควรให้ HR ทบทวนก่อนว่าจัดประเภทถูกหรือไม่ โดยเฉพาะบริษัทที่เข้าเงื่อนไขกองทุน เพราะการจัดประเภทผิดอาจกระทบทั้งกองทุนและสิทธิอื่นของลูกจ้าง
อ่านเพิ่มเติม: ทำความรู้จักกับ “สัญญาจ้างแรงงาน”
อยากเข้าใจภาษีหัก ณ ที่จ่าย 3% จากฝั่งฟรีแลนซ์ผู้รับเงิน อ่านต่อได้ที่ ไขข้อสงสัย! อาชีพอิสระต้องเสียภาษี ณ ที่จ่าย 3% อย่างไร?
คำถามที่พบบ่อย
ไม่ต้อง ถ้าฟรีแลนซ์คนนั้นไม่ใช่ลูกจ้างตามกฎหมายแรงงาน เพราะ 3% เป็นภาษีหัก ณ ที่จ่ายที่บอกเพียงประเภทเงินได้ที่จ่าย ไม่ได้บอกสถานะลูกจ้าง บริษัทยังหักภาษี ณ ที่จ่ายตามปกติ แต่ไม่ต้องนำเงินส่วนนี้เข้ากองทุน
พนักงานรายวันที่เป็นลูกจ้างตามกฎหมายแรงงานอยู่ในข่ายกองทุนสงเคราะห์ลูกจ้าง แต่กองทุนนี้บังคับเฉพาะนายจ้างที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไปและยังไม่มีกองทุนสำรองเลี้ยงชีพ (PVD) บริษัทที่มีลูกจ้างไม่ถึง 10 คนหรือมี PVD อยู่แล้วจึงต้องตรวจเงื่อนไขนี้ก่อนว่าเข้าข่ายหรือไม่
ให้ดูข้อเท็จจริงของความสัมพันธ์การจ้าง ไม่ใช่ชื่อที่เรียกในสัญญาหรือวิธีหักภาษี โดยเช็กเบื้องต้นว่าบริษัทมีอำนาจบังคับบัญชา กำหนดเวลาทำงาน และกำหนดวิธีทำงานให้คนนั้นหรือไม่ ถ้าตอบว่า “ใช่” หลายข้อ คนนั้นอาจถูกตีความว่าเป็นลูกจ้างได้แม้จะหัก 3% ทุกครั้ง
การจัดประเภทผิดอาจกระทบทั้งกองทุนสงเคราะห์ลูกจ้างและสิทธิอื่นของลูกจ้าง โดยเฉพาะบริษัทที่เข้าเงื่อนไขกองทุน ถ้าคนที่หัก 3% ทุกครั้งทำงานแบบลูกจ้างจริง HR ควรทบทวนก่อนว่าจัดประเภทถูกหรือไม่
บทความนี้เป็นแนวทางทั่วไป อ้างอิงข้อมูล ณ ตุลาคม 2569 การจัดประเภทลูกจ้างหรือผู้รับจ้างต้องพิจารณาตามข้อเท็จจริงรายกรณี และเงื่อนไขของแต่ละบริษัทอาจต่างกัน ควรตรวจสอบกับกรมสรรพากร กรมสวัสดิการและคุ้มครองแรงงาน หรือผู้เชี่ยวชาญก่อนนำไปใช้
Bplus เข้าไปแก้ปัญหาตรงไหน
งานยากของ HR ไม่ใช่การจำว่าใครอยู่ในข่ายกองทุน แต่คือการรักษาข้อมูลให้ตรงกับความเป็นจริงตั้งแต่ต้น พนักงานประจำอยู่ในไฟล์เงินเดือน พนักงานรายวันอยู่ในไฟล์ลงเวลา ส่วนฟรีแลนซ์อยู่ในใบเบิกเงินอีกชุด พอต้องตอบว่าแต่ละคนเป็นผู้มีเงินได้ประเภทไหน ก็ต้องเปิดหลายไฟล์ และมีโอกาสที่คนคนเดียวถูกหักภาษีหรือคำนวณรายการผิดประเภท
เมื่อ HR ตัดสินสถานะของแต่ละคนแล้ว Bplus e-HRM ช่วยแยกประเภทผู้มีเงินได้ให้ถูกตั้งแต่ต้น ระบบรองรับพนักงานทั้งรายเดือนและรายวัน คำนวณเงินเดือน ภาษี และประกันสังคม พร้อมออกสลิปและรายงานนำส่ง รายการที่ผูกกับสถานะการจ้างจึงคำนวณตามประเภทที่ตั้งไว้ ไม่ต้องไล่แก้ทีละไฟล์